2024年一季度,宏观政策靠前发力,生产需求稳中有升,就业物价总体稳定,市场信心不断增强,高质量发展取得新成效,国民经济延续回升向好态势,开局良好。在此背景下,化纤行业生产较快增长,市场价格平稳波动,营收同比增长,利润好于2023年同期。但下游需求恢复受雨雪天气拖累,导致化纤库存逐步累积。此外,受贸易壁垒、地缘冲突等影响,化纤出口量同比有所减少。' z$ O- s0 j2 P' H F* e6 H- N
; s9 G5 i7 [4 ]( k+ _
( C5 O" L1 K0 l# ^: @一、行业运行基本情况 l* @3 t) p9 w; x% o4 w0 U
. m! I" K5 r. I. z/ R(一)开工高于同期,库存逐步累积+ |2 k9 f% _! G9 m) q3 d
1 i' f/ T' G ?4 E# q; y7 D一季度,化纤行业总体开工负荷高于2023年同期。涤纶直纺长丝方面,1月平均开工负荷约88%,春节期间开工负荷小幅下降,2月平均开工负荷仍在80%以上,3月平均开工负荷提升至91%,一季度平均开工负荷约88%,较2023年同期提升21个百分点。涤纶直纺短纤方面,春节以来开工负荷不如2023年同期,一季度平均开工负荷约77%,与2023年同期基本持平。锦纶民用纤维方面,一季度平均开工负荷约83%,较2023年同期提升15个百分点。氨纶方面,开工负荷呈上升走势,一季度平均开工负荷约81%,较2023年同期提升2个百分点。据国家统计局数据,2024年1-3月化纤产量1854万吨,同比增长20.1%。如此高增速很大程度上是由于2023年同期基数较低,随着基数的提升,增速会逐渐回落,1-3月化纤产量增速已经较1-2月回落了7.58个百分点(图1)。
6 i+ h" O; Z$ w; T$ ^
$ U$ u: [# P2 f( H3 r" s0 A) `! I
' W3 r$ b, S- L* X" o
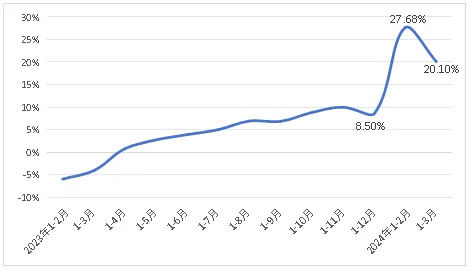 0 \- F, ~3 K2 U4 [" K5 N 图1 2023年以来化纤产量同比增速变化 数据来源:国家统计局、中国化学纤维工业协会& P1 |! i) f0 E) W' v7 W9 ^
5 m6 h; z' L( m @2 p
一季度,化纤行业库存先降后升(图2)。春节前,行业库存延续2023年四季度的下降趋势;春节后,雨雪天气导致下游需求恢复偏慢,叠加行业开工负荷不断回升,化纤主要产品库存逐渐累积。3月下旬,随着下游刚需采购量回升,化纤库存压力有所缓和。截至4月12日,涤纶POY、涤纶短纤、锦纶、氨纶的平均库存分别约26天、14天、15天、44天。' o% X3 r( w6 j+ ^
' m/ @2 S, M% n' F3 ^* s7 n
& R9 f O0 ~# F5 s, f& w& `
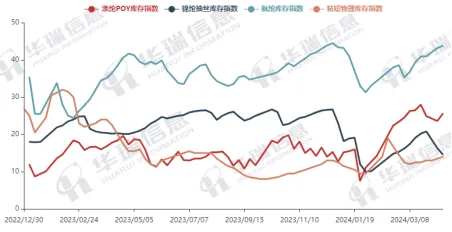 , B$ s5 T; W G. ~0 K 图2 2023年以来化纤主要品种库存情况 数据来源:华瑞信息, ~ l* \4 k9 @& T
7 K2 S, s- A" q0 `: i3 z
(二)化纤市场波动总体平稳
7 r$ p; t: l! @9 u/ ?& b( v
' n& v2 E7 ?: |' m2 O" w+ Y一季度,在OPEC+延续减产、地缘冲突等因素影响下,原油价格震荡走高,3月末已超80美元/桶,涨幅达18.17%。化纤产业链成本端支撑较强,但从供需关系来看偏宽松,化纤市场上涨动力不足,总体表现出较强抗跌性,波动相对平稳(图3)。9 }) Q3 K& Q5 L5 U* L
4 n1 L) Z& `% u6 Z& ]' x' ~7 \
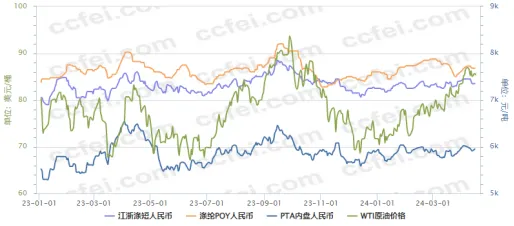 ' `& h4 j+ l& o' e8 B) \, P 图3 2023年以来国际油价、PTA、涤纶POY、涤纶短纤价格走势 注:WTI期货(左轴,美元/桶),PTA、涤纶POY和涤短(右轴,元/吨); n0 D: F" w. p/ R- Q7 x$ r7 Y
资料来源:中纤网
8 k9 j' @ v- a. B- m* t( u1 x/ q) ~2 j* @9 X3 n( D" a
具体来看,聚酯产业链中各产品波动较为平稳,涤纶产品价格涨幅好于PTA(表1),其中2月份,涤纶POY、FDY与PTA的价差明显加大,行业效益有所修复。锦纶产业链中各产品价格呈下跌趋势,其中原料CPL跌幅最为明显,利润向锦纶切片及纤维产品转移。氨纶产业链方面,原料PTMEG及氨纶产品价格均呈下跌趋势,行业效益不及2023年同期,但环比改善。粘胶纤维产业链方面,虽然旺季表现不及预期,但在前期订单的支撑下,短纤产品表现相对较好,价格涨幅相对明显。& W$ F. ?( }1 W/ T( k
$ {6 e- A* d0 |
表1 2024年以来化纤主要产品及原料价格变化 9 o- }8 E, C' z
* M4 u# R* c$ t9 A
; {5 \! ^( s" Y+ S" ]0 L+ X3 |(三)化纤出口量同比有所减少
" O' {( Q/ B9 V9 M& m. d1 i. T4 I! r ^: e$ ~5 i* Z8 e9 r
据中国海关数据统计,1-2月化纤主要产品合计出口量同比下降9.18%,较2023年全年增速下降24个百分点。分产品看,涤纶长丝、涤纶短纤、粘胶短纤出口同比下降明显,但腈纶、氨纶出口同比增长。其中,涤纶长丝出口下降较多,除春节因素外,还受到贸易壁垒、地缘冲突等影响,主要贸易伙伴中,对印度、土耳其出口量比重走弱较为明显。同期,化纤进口量同比增加33.5%,但数量仅占化纤产量的0.6%。
6 U+ S+ E+ H! x) | U& {
[8 D) L) e4 W/ }2 V( n8 c表2 2024年1-2月化纤主要产品进出口情况 1 j2 H9 B0 v! F
( O9 e" n& g- w( a K6 ?
* U' Y0 U/ K: ]& A6 @6 Y8 f
(四)终端内销保持增长,外贸依然承压9 |# l8 X" P, w3 ?: [0 g
5 ^3 z0 k. c) E: }0 J一季度,纺织行业内销保持恢复性增长,国家统计局数据显示,1-3月全国限额以上单位服装鞋帽、针纺织品类商品零售额同比增长2.5%,增速较2023年同期下降6.5个百分点。网络零售渠道增长较好,1-3月全国网上穿类商品零售额同比增长12.1%,增速较2023年同期提升3.5个百分点。
0 A4 R. I2 n( u" u: ?7 x! k
6 C, U: Y$ O: K8 N2 v! M海关总署快报显示,一季度全国纺织品服装出口659.1亿美元,同比增长2.0%,高于我国货物贸易整体出口增速0.5个百分点。其中,纺织品出口320.9亿美元,同比上升2.6%;服装出口338.2亿美元,同比增长1.4%。分月来看,1-2月,我国纺织行业对主要出口市场贸易实现稳定增长。其中,我国对东盟出口纺织品服装75.6美元,同比增长12.3%。特别是对柬埔寨、印度尼西亚和马来西亚出口额同比大幅上升42.4%、23.8%和14.7%。随着消费需求逐步释放,1-2月,我国对美国和欧盟出口的纺织品服装金额同比分别增长19.3%和14.1%。3月当月,我国纺织品服装对全球出口208.2亿美元,受2023年同期较高基数影响,同比下降17.2%。
2 x$ m3 X- ~9 a" {0 a9 i4 a0 Y+ F8 i* u K% Q4 _3 Z6 _
(五)营收同比增长,利润好于同期
4 ]7 Y" h9 l1 M+ U5 d* \
" j5 t$ g* t4 }* y据国家统计局数据,1-2月化纤行业营业收入1622.07亿元,同比增加23.94%(表3);实现利润总额24.32亿元,由2023年同期的亏损转为盈利;主营业务利润率为1.5%;亏损企业亏损额为23.67亿元,同比减少44.18%;行业亏损面38.27%。) a2 g3 Z8 {4 [8 R
) i) V. L8 s0 g分产品看,涤纶POY 1月效益环比压缩,2月价格抬升,基本盈利,3月在库存压力下价格持续让利,出现阶段性亏损;直纺短纤加工差一季度持续低位,企业多数处于亏损状态;锦纶POY 1-2月价格抬升,保持微利运行,3月价格虽然下跌,但跌幅不及原料,边际利润走高;氨纶一季度价格持续下行,现金流基本靠近盈亏线;粘胶短纤持续亏损,但2月下旬亏损幅度相对较弱。
( E* C0 v. l3 t9 z! e
) N9 v6 b5 s4 z/ v4 p5 V9 `
% i" l2 a; Z. n8 x( v1 u2 J2 ]
. o$ d7 a1 {+ s( k# u表3 2024年1-2月化纤及相关行业经济效益情况 7 ?0 Q# O; P4 e3 }
0 h1 {9 H2 [. U8 I6 b: T
2 \; o# P g8 w(六)低基数效应下投资增速回升
2 j2 Y0 B4 O- ^0 X, s1 n5 j4 ? O' M' q1 B! Z
据国家统计局数据,1-2月化纤行业固定资产投资额同比增加8.0%,而2023年同期为-5.7%,低基数效应下投资增速回升。从新增产能来看,聚酯长丝产能增长明显回落,但聚酯瓶片仍处于扩产周期中。 d! h P% B3 Z! j
" r2 K8 @+ ^# n
' ]% |+ ~3 n1 L7 Z
图4 2008年以来化纤行业固定资产投资增速变化 - a( o' I( ?6 a3 z
数据来源:国家统计局, w9 u: v( R* S3 G- @1 m
+ m* m, N8 g2 q, ]7 l) m
二、2024年行业运行走势预测
1 W. }6 { {0 p4 S: w5 f4 j4 l0 B" {3 j
当前我国经济尚处在温和复苏初期,“稳增长”等政策落地将保持较强延续性。专家认为,未来中国经济景气度有望进一步回升。在增长内生动能方面,消费将继续发挥“压舱石”作用,服务消费潜力有望进一步释放;制造业PMI在连续5个月收缩后,3月份升至50.8%,重返扩张区间。产业转型升级趋势还在进一步加快,制造业投资增长动力依然较强。在国际环境方面,全球库存周期进入补库阶段,有利于外需动能增强,叠加上年基数偏低,出口回暖趋势仍将延续。
3 {3 u# U" D6 a
+ s w7 b0 V6 D但从国际看,发达经济体本轮加息周期或已结束,但高利率的滞后影响还将持续显现。2024年还是全球选举大年,世界政治经济形势的不确定性可能增大。从国内看,经济大循环也存在堵点,消费者信心指数和民间投资增速仍处低位,需求不足与产能过剩的矛盾较为突出。
) P8 j8 ]/ E* j) B6 {9 a( T) I% j# |# c5 P! U1 K$ {$ y' k" u
回到化纤行业,原料端:地缘局势成为影响原油价格走势的最大不确定因素,从而影响化纤市场运行。从化纤产业链的产能匹配来看,化纤主要原料,如PTA、CPL新增产能大于纤维的新增产能,因此原料成本相对宽松,将对行业利润修复有一定贡献。
1 L% r, G( }1 E! q- s
O! K, C3 E- j, T" J供应端:随着2023年聚酯行业新产能的集中投产,2024年涤纶长丝整体投产速度将放缓,新增产能将更多转向聚酯瓶片及聚酯切片。而在产能高基数的情况下,企业应加强行业自律,推动行业平稳运行和健康发展。1 }+ ^5 ~2 f; F# k& O! R6 B4 |
! n4 G5 {" \! e% q$ X' \3 J) K
需求端:内销市场活力持续,政策提振消费信心,国风国潮、“大健康”“可持续”等消费热点仍将拓展内需空间。外销方面,纺织品服装出口市场依然承压,化纤产品出口仍需培育竞争新优势。6 C* F- G$ P( L7 p3 O
1 j$ z" y1 `# S- G' \展望全年,化纤行业运行总体应好于2023年,但仍将受原油市场波动、供需关系博弈等不确定性因素影响。仅从数据指标来看,由于2023年化纤恢复向好,预计2024年各项指标的增速大概率将呈前高后低走势。
. {2 U( ?) \4 F% X3 ~ o! j; B |
 京公网安备11010502056754号 )
 发表于 2024-4-26 21:17:06