
为适应新形势新要求,中国化学纤维工业协会组织对《中国化纤行业投资敏感度分析(2020年本)》进行修订,形成本次的2023年本。现予以发布:
- k$ K% O* a, r$ @ |- P$ S H) z% d* o! i+ U
一、编制背景
: V, q2 x7 C# F1 w+ u! D2020年3月,中国化学纤维工业协会(以下简称“中国化纤协会”)发布了《中国化纤行业投资敏感度分析(2020年本)》(以下简称《投资敏感度分析》),旨在引导企业和社会资本稳健投资,促进行业高质量发展。
' q% x7 x1 ?6 N: B% P- _# Y T; z" [! [' g$ t
2020年以来,我国化纤行业发展的内外部环境发生了较大变化。特别是2022年以来,我国化纤行业运行压力突出,行业开工负荷较往年明显下降,盈利大幅减少。
& c: p- T/ u' W
+ l0 L' A$ n! k当前,全球经济增长面临的不利因素仍然较多,我国化纤行业运行和发展中存在的问题和风险亟待化解,其中,部分行业产能增长过快是影响行业持续稳定运行与发展的关键问题之一。. S: }( p9 K* T9 s, F
7 Y) @: r, W, Q! X& u5 f为适应新形势新要求,中国化纤协会组织对《投资敏感度分析(2020年本)》进行修订,形成本次的2023年本。本版本是依据《产业结构调整指导目录(2019年本)》、《鼓励外商投资产业目录(2022年版)》、化纤行业相关规范条件等国家产业政策,结合当前行业运行和发展实际情况编制而成。后续中国化纤协会仍将会根据国家相关产业政策、行业科技进步、市场发展等因素,适时对《投资敏感度分析》进行调整和修订。/ u: T- q9 ~4 |9 t" z X6 B6 x
7 e: P# g) b, K1 ]1 D
《投资敏感度分析》提示了化纤行业主要领域存在或可能存在的投资壁垒或风险,企业在新上项目时,应进行充分的科学论证,综合考虑上下游供需关系、市场竞争状况、环境保护要求、国际贸易形势、市场进入壁垒、技术进步空间等因素,在技术装备选型、产品方案设计和产业链配套布局上要更加合理,防止盲目投资和低水平重复建设。
7 O& T, n6 l7 f) r2 S8 A3 ]. o; @& U1 v L% h' j
二、分析角度8 P& A. c6 E3 w. X+ U
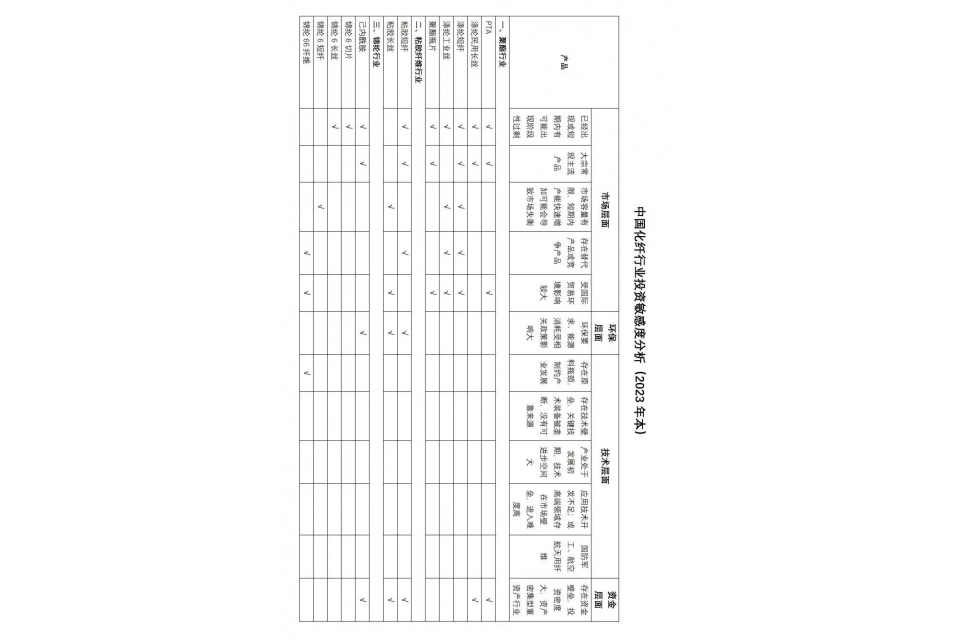
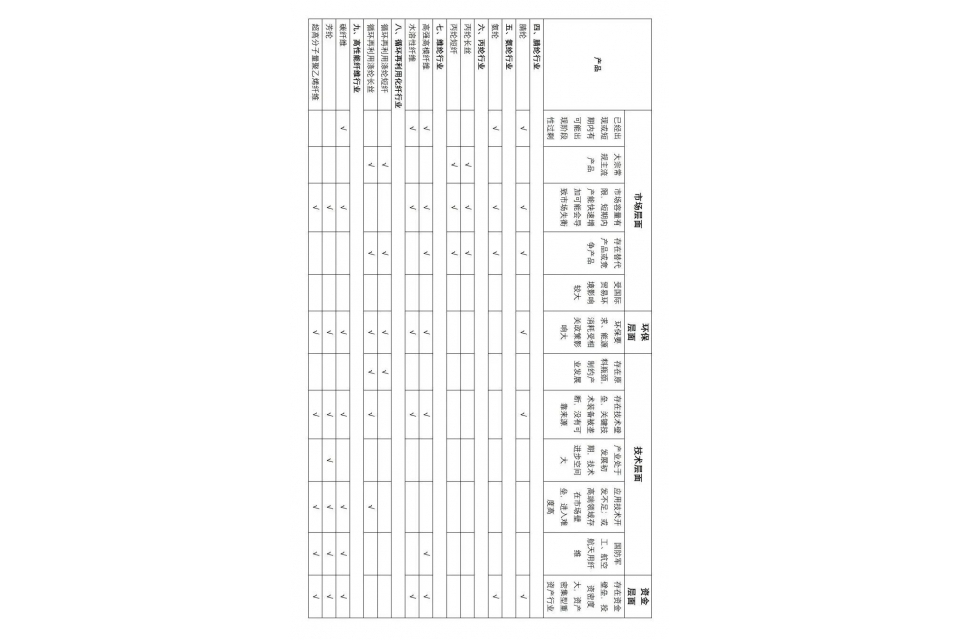
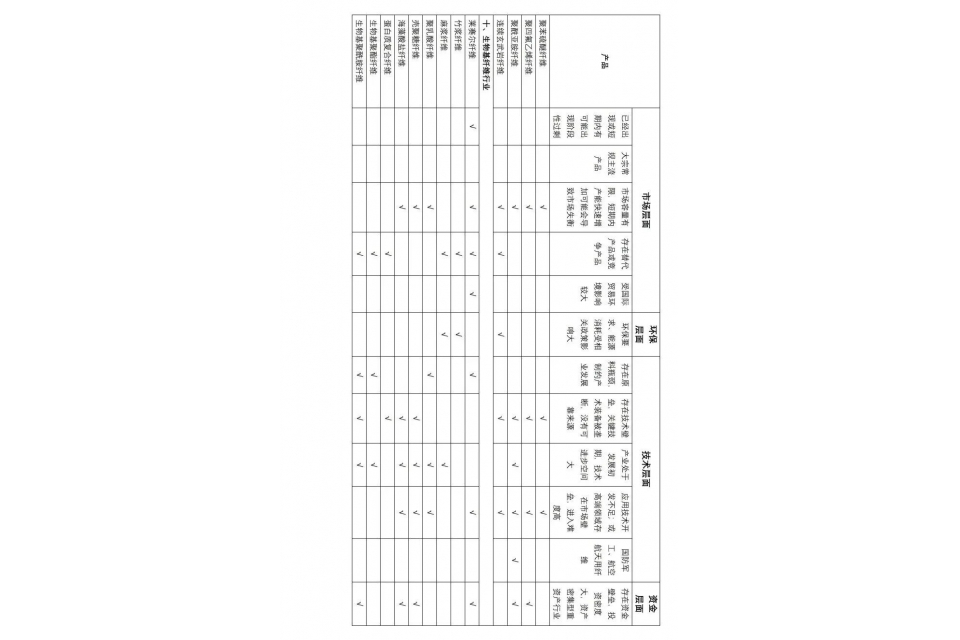
投资敏感度按照以下四个层面、十二个条件来分析,符合条件越多或者所符合的条件分布在不同的层面,表明该产品投资敏感度越高。反之,越低。
) b. `; e; b! E# i; ]$ m3 b; y0 N* Y+ B
. y' X% U; Q. f& G- `(一)市场层面
+ x V5 X' L6 h0 S# g+ u1. 已经出现或短期内有可能出现阶段性过剩。
/ Y, k! @% K0 w. @3 d Z2 I2. 大宗常规主流产品。
1 u, ^5 h. S; U7 v# u; s% {3. 市场容量有限,短期内产能快速增加可能会导致市场失衡。
( i( w+ {) J* g7 r! J% `4. 存在替代产品或竞争产品。
3 y8 \5 S( ~; R8 j! r; m5. 受国际贸易环境影响较大。
1 b) p0 i' n4 n, ^, q+ }4 f% O& G! h7 o
(二)环保层面& S/ {% V) {' E) V
6. 环保要求、能源消耗受相关政策影响大。
# X$ |0 n" d# |, R. ?$ L+ |0 c
( T/ B2 l2 [0 ]% v- ]2 R(三)技术层面: F5 u# P( Z) C$ u5 G% ]% J
7. 存在原料瓶颈,制约产业发展。4 y6 o8 N: s0 ]. T/ d
8. 存在技术壁垒,关键技术装备被垄断,没有可靠来源。$ P; t. W* ~2 P6 E" ?
9. 产业处于发展初期,技术进步空间大。
, H1 D: ]; n- v2 n3 m2 F, ]10. 应用技术开发不足;或高端领域存在市场壁垒,进入难度高。& V+ e0 j% g6 a; {/ ?2 H( \
11. 国防军工、航空航天用纤维。7 X4 o# b( J1 b' }6 [
) Q, }. ?) t9 @
(四)资金层面
" S3 R, p( F& T+ C. u4 [+ u12. 存在资金壁垒,投资密度大,资产密集型重资产行业。
- y- ?( F& r2 x4 k- o0 Y* ~0 _
5 Q# A& K5 h, X: d8 j
 . u8 G( M- P% @( z% M: g* r
 / ^$ z; ~5 P2 t" Y: l# ~" f7 A& S
 w% S- k" \( D. T: D : T1 X; W" i+ s* V# v `% Z% R
关于《中国化纤行业投资敏感度分析(2023年本)》的说明 % {: H: P# H, B4 j! L+ ?& v9 a5 w- K2 ^
为便于企业更好地理解《中国化纤行业投资敏感度分析(2023年本)》(以下简称《投资敏感度分析》)的内容要点,特进行以下说明。) }" s* r7 [$ T h0 w
$ P/ O! p$ ~1 b5 ^
一、本次修订的背景" _% y" [$ f- E# d3 P) @
我国化纤产量自1998年起稳居世界第一位,产能产量持续保持增长。随着行业转型升级和结构调整的持续推进,化纤行业规模增长速度有所放缓,“十三五”期间,化纤产量年均增速为4.51%,较“十二五”年均增速下降4.84个百分点。但从产能增量来看,“十四五”以来,化纤行业产能仍然保持惯性增长,部分行业在突破原料瓶颈后或是技术装备取得重大突破后,或是由于某一领域需求阶段性增长,导致其产能快速增长。根据国家统计局数据,近两年,化纤行业固定资产投资保持较快增长,2021年同比增长31.8%,2022年又增长21.4%,虽然改造升级的投资统计在内,但这组数据在一定程度上也反应出产能的快速增长。而从需求端来看,没有表现出与化纤行业供给端匹配的增长速度。2020年以来,在疫情反复、地缘冲突、通胀高企等多重复杂因素叠加影响下,世界经济复苏面临较强风险挑战。虽然我国纺织行业受益于全球防疫物资需求增长、海外订单回流等因素拉动,出口额屡创新高,但内需增长乏力,2021年短暂的恢复性增长之后,2022年内销市场明显承压,纺织产业链大部分行业表现出开工不足、利润下降。2022年,化纤行业开工负荷较往年明显下降,化纤产量出现了近四十年以来的首次负增长,产品库存保持高位。
w0 l1 m# p8 t, m; ~5 X% L1 M3 ?, s5 g X1 r
当前,供给与需求间的不平衡发展已成为化纤行业的突出矛盾。世界经济复苏面临的不利因素仍然较多,纺织品服装需求增长仍面临诸多考验。随着国家一系列“扩内需、稳增长”政策发力,纺织品服装消费端复苏具有积极支撑,但不可否认我们已经度过“温饱”阶段,质量消费代替数量消费成为市场主流。因此,化纤产能如若继续保持较快增长,与终端市场不平衡的矛盾将愈加突出。
& ~- Q, e3 Y8 ~4 F% k8 A' T/ l$ l! B+ O# y! n1 r# D$ f
二、目的和意义
0 A9 E0 A/ F0 X$ l8 T化纤行业部分领域产能结构性过剩已是当前阶段不可回避的问题。近几年,中国化纤协会在持续跟踪行业运行和发展情况的基础上,研究出台了《化纤行业投资敏感度分析》,本次进行修订,是为了提示新的投资风险和变化,为化纤企业和投资机构提供参考,旨在引导企业理性投资,避免盲目扩张,深入推进化纤行业供给侧结构性改革,促进行业高质量发展。
8 C! D% G( Z% u9 B2 o
! m4 W, o1 R! T3 m3 h0 O! u三、重点关注内容
# V! L/ K: K9 q与2020年本相比,2023年本的分析层面保持不变,对部分风险条件的描述进行了完善,同时增加了部分行业的风险条件提示。, U) U2 {0 W1 Z/ M6 O7 g% t( O
7 _; d. l# x" L m本次修订主要集中在来自市场层面的风险。近年来,随着化纤行业技术装备的进步和自动化、智能化水平的提升,单个项目的产能规模都较大,因此新项目投产对市场的冲击较大。重点关注以下行业:
) S7 W8 H: J# W0 T' e9 f- W/ }8 |1 ^3 S0 X4 M
PTA:随着炼化一体化项目的发展,以及部分聚酯企业向上进行产业链配套延伸,“十四五”以来,PTA行业迎来新一轮产能投放周期,快速增加的PTA产能导致市场供应压力增加,产能利用率下降。根据现有公开资料显示,2023年还有近2000万吨PTA新装置计划投放,倘若新装置如期投产,将进一步加剧供过于求的矛盾。
: D- Y8 p& G$ e$ ]
4 b8 x. `. O) b5 n涤纶长丝:涤纶长丝是量大面广的行业,本次修订虽然没有增加涤纶长丝的风险条件,但其产能过剩的风险程度在快速提升。2022年,除了疫情防控、石油价格波动等影响,供需错配是行业面临的主要矛盾。民用长丝方面,2020年、2021年新增产能均超过300万吨,2022年在不少项目推迟投产的情况下仍有200多万吨新增产能;工业丝方面,“十三五”期间产能基本保持年均7%的稳步增长,但自2020年以来,连续多个20万吨/年的项目投产,行业总规模也只不过二百多万吨,市场竞争急速加剧。而且,“十四五”中后期,民用长丝和工业丝领域仍有较多装置计划投放,但需求端难以看到匹配增长的希望,不宜继续快速增加产能。; ~" K& @) @; V' H. _' z
- T6 [: B) ^3 c, W涤纶短纤维:在“十三五”中期之前,涤纶短纤维产能基本稳定在700万吨左右,行业运行较为平稳。但是从“十三五”中后期开始,随着部分长丝企业开始布局短纤维领域,涤纶短纤维产能增长明显加快。相较于涤纶长丝,短纤维市场容量相对小且较稳定,而新增项目大都规模较大,对短纤维市场冲击较大。0 {: t" z# A' E, A/ ^0 d9 C
/ a0 \! V) O( s) O2 u! Y% z4 z高性能纤维和生物基纤维:高性能纤维和生物基纤维行业是我国新兴战略材料领域重要组成部分,一直备受行业内外投资者关注。但是部分产业仍处于发展初期阶段,还有很大的技术进步空间,也就意味着,此时投资存在很快成为落后技术、落后产能的风险。同时,由于下游应用技术开发不足,许多品种终端市场还没有充分打开,此时盲目新增产能风险很大。
% p7 `3 b: W" w7 g, G8 X( `+ ^* B
8 U, e2 B# l+ Z! h" ]碳纤维:随着“双碳”战略的落实,进一步激发了碳纤维的市场需求,同时,国产碳纤维技术装备水平和产品质量的提升,促使在众多领域实现了国产替代,碳纤维企业多年持续投入也终见盈利。值得关注的是,随着碳纤维产业景气度的提升,全国多地开始布局碳纤维以及上下游产业链,并且出现了一些低水平重复建设现象,不利于行业整体水平的提高。根据公开信息,未来几年,行业内龙头企业仍会加速扩产,行业外也有一些新的投资者跃跃欲试,碳纤维行业阶段性过剩风险在快速累积。企业在新上项目时,应进行充分的科学论证,避免盲目投资和低水平重复建设。: b; y6 X N' @) r
" p9 v: X: Q0 Q% H+ X8 m* b6 K( R6 P |莱赛尔纤维:莱赛尔纤维作为纤维新材料之一,因其具有绿色环保属性和优异的产品性能,近年来成为化纤行业投资热点,导致其产能快速增长,而下游对于新兴的莱赛尔纤维还需要时间接受,因此近两年莱赛尔纤维产能利用率严重不足。2021年,莱赛尔纤维行业总体开工率不足50%。2022年,尽管受效益影响部分新项目推迟投放,行业总体开工率仍处于50-55%的较低水平。从长远来看,莱赛尔纤维是有前途的,但从当前来看,无论是从纤维技术、应用技术层面,还是市场培育方面,莱赛尔纤维产业目前仍处于发展的初级阶段,短时间内产能增长过快将导致行业竞争加剧,造成企业开工不足甚至长时间停产,非常不利于行业健康发展。
! R" {; A. A3 m. p! V) f( _5 w- n+ n+ l4 e5 l+ w- }- n* Z% T
四、建议和倡议
( S+ ^7 A: G* {6 W4 Q: w2 D8 L4 Y! s- F
(一)避免盲目扩张,保持合理增长
1 X1 p. g0 W5 N5 e无论是量大面广的传统领域,还是高性能、生物基等纤维新材料领域,产能增长均不宜过快。建议企业投资项目以现有产能的升级改造为主,新增产能项目要充分考虑资源禀赋、市场容量、环境容量、产业基础,避免盲目扩张,更要避免低水平重复建设。特别是高性能纤维和生物基纤维,我们不否认其广阔的发展前景,但市场还需要较长时间去培育和拓展,因此要有节奏的理性投资,有序发展,新建产能应合理安排进度,分阶段实施,这样就不会错过技术进步带来的红利。4 A3 T1 a% m& P8 i1 ~
) s5 o& q9 F ^& v, y- T/ [(二)加强技术创新,拓展市场需求$ l) x/ \" U+ x h- k
化纤行业供给侧结构性改革将会进一步由技术创新和市场驱动所主导。化纤市场是一个充分竞争的市场,企业竞争力要从技术、产品、品牌、人才等多方面去提升,简单做量的规模增长并不能为企业创造丰厚的利润,还有可能使行业陷入恶性竞争的被动局面。建议企业主动推进化纤技术装备升级改造,加大研发投入,提升自主创新能力,以高质量供给引领需求、创造需求。4 G& c' J" P1 d
' l, s$ q- L( u# @8 C(三)加强应用技术研究和开发( |* B3 j* c% a, l' d: I4 b
化纤企业除了加强自身技术研究和产品开发,还应加强应用技术研究和开发,特别是一些小品种、高性能纤维和生物基纤维等领域,应用开发不足是急需解决的制约行业发展的瓶颈问题之一。建议纤维企业要主动作为,积极与产业链下游企业协同,加强应用技术研究和开发,拓展市场需求。
' m! b$ x6 o4 b; Z( |0 d+ \) V* v- G" n! T5 I
2023年是全面贯彻落实党的二十大精神的开局之年,也是实施“十四五”规划承上启下的关键之年。化纤行业企业务必牢记“以高质量发展为主题,以深化供给侧结构性改革为主线,以科技创新为动力,以满足纺织工业和战略性新兴产业需要为目的,统筹产业链供应链的经济性和安全性,加快关键核心技术装备攻关,推动产业高端化智能化绿色化转型,实现高质量发展。”
( u% N# S7 o3 W7 c# Y
j7 x1 G0 @' L0 D |
|
 京公网安备11010502056754号 )

 发表于 2023-5-6 07:11:28